

Käteinen, maksukortti ja puhelimella maksaminen ovat kaikki tavallisia tapoja hoitaa ostokset, mutta maksutapa voi vaikuttaa myös siihen, miltä rahankäyttö tuntuu. Kun ostos hoituu muutamassa sekunnissa puhelinta tai korttia käyttämällä, rahaa ei välttämättä tule ajatelleeksi samalla tavalla kuin silloin, kun seteleitä ja kolikoita siirtyy omasta lompakosta.
Maksamisen helppous on muuttanut arjen ostamista nopeasti. Nykyään kaupan kassalla ei välttämättä tarvita edes lompakkoa, vaan puhelin tai älykello riittää. Pienikin ostos on mahdollista maksaa lähes huomaamatta. Tämä ei tietenkään tarkoita, että maksukorttia tai puhelinta käyttävä kuluttaisi automaattisesti enemmän, mutta maksamisen tavalla voi olla vaikutusta siihen, kuinka konkreettiselta rahankäyttö tuntuu.
Käteinen tekee rahasta konkreettista
Käteisellä maksettaessa rahan liikkuminen on näkyvää. Kun lompakossa on tietty määrä seteleitä ja kolikoita, jokainen ostos vähentää konkreettisesti jäljellä olevaa summaa. Tämä voi tehdä rahankäytöstä tavallaan käsin kosketeltavaa.
Käteisen käyttäminen voi myös tehdä budjetin hahmottamisesta yksinkertaisempaa. Jos viikon käyttöön varattu summa on nostettu valmiiksi käteiseksi, jäljellä oleva rahamäärä kertoo melko suoraan, kuinka paljon rahaa on vielä käytettävissä. Toisaalta käteinen ei sovi kaikkiin tilanteisiin. Verkkokaupoissa sitä ei voi käyttää, ja myös monissa arjen palveluissa maksaminen tapahtuu nykyään ensisijaisesti sähköisesti. Käteinen voi lisäksi olla hankala vaihtoehto silloin, kun ostoksia tehdään paljon eri paikoissa tai tarvitaan tarkkaa tietoa siitä, mihin rahat ovat kuluneet.
Kortilla maksaminen tekee ostamisesta sujuvaa
Maksukortti on monelle arjen tavallisin maksutapa. Se on nopea, helppo ja käytännöllinen, eikä mukana tarvitse kuljettaa käteistä. Korttimaksamisen yksi erityispiirre on juuri sen helppous. Ostos voidaan maksaa muutamassa sekunnissa ilman, että rahamäärää tarvitsee käsitellä fyysisesti. Tämä on arjessa suuri etu, mutta samalla maksamisen helppous voi vähentää tunnetta siitä, että ostoksesta todella luopuu rahaa.
Kortilla maksettaessa kokonaiskulut eivät myöskään aina hahmotu yksittäisen ostoksen yhteydessä. Muutama euro siellä ja toinen toisaalla ei välttämättä tunnu merkittävältä, mutta useat pienet ostokset muodostavat yhdessä suuremman summan. Tämän vuoksi korttimaksaminen ei itsessään ole ongelma. Olennaisempaa on se, kuinka hyvin omaa rahankäyttöä pystyy seuraamaan. Kun tilitapahtumia tarkastellaan säännöllisesti, myös pienet ostokset tulevat näkyviksi.
Puhelimella maksaminen vie helppouden vielä pidemmälle
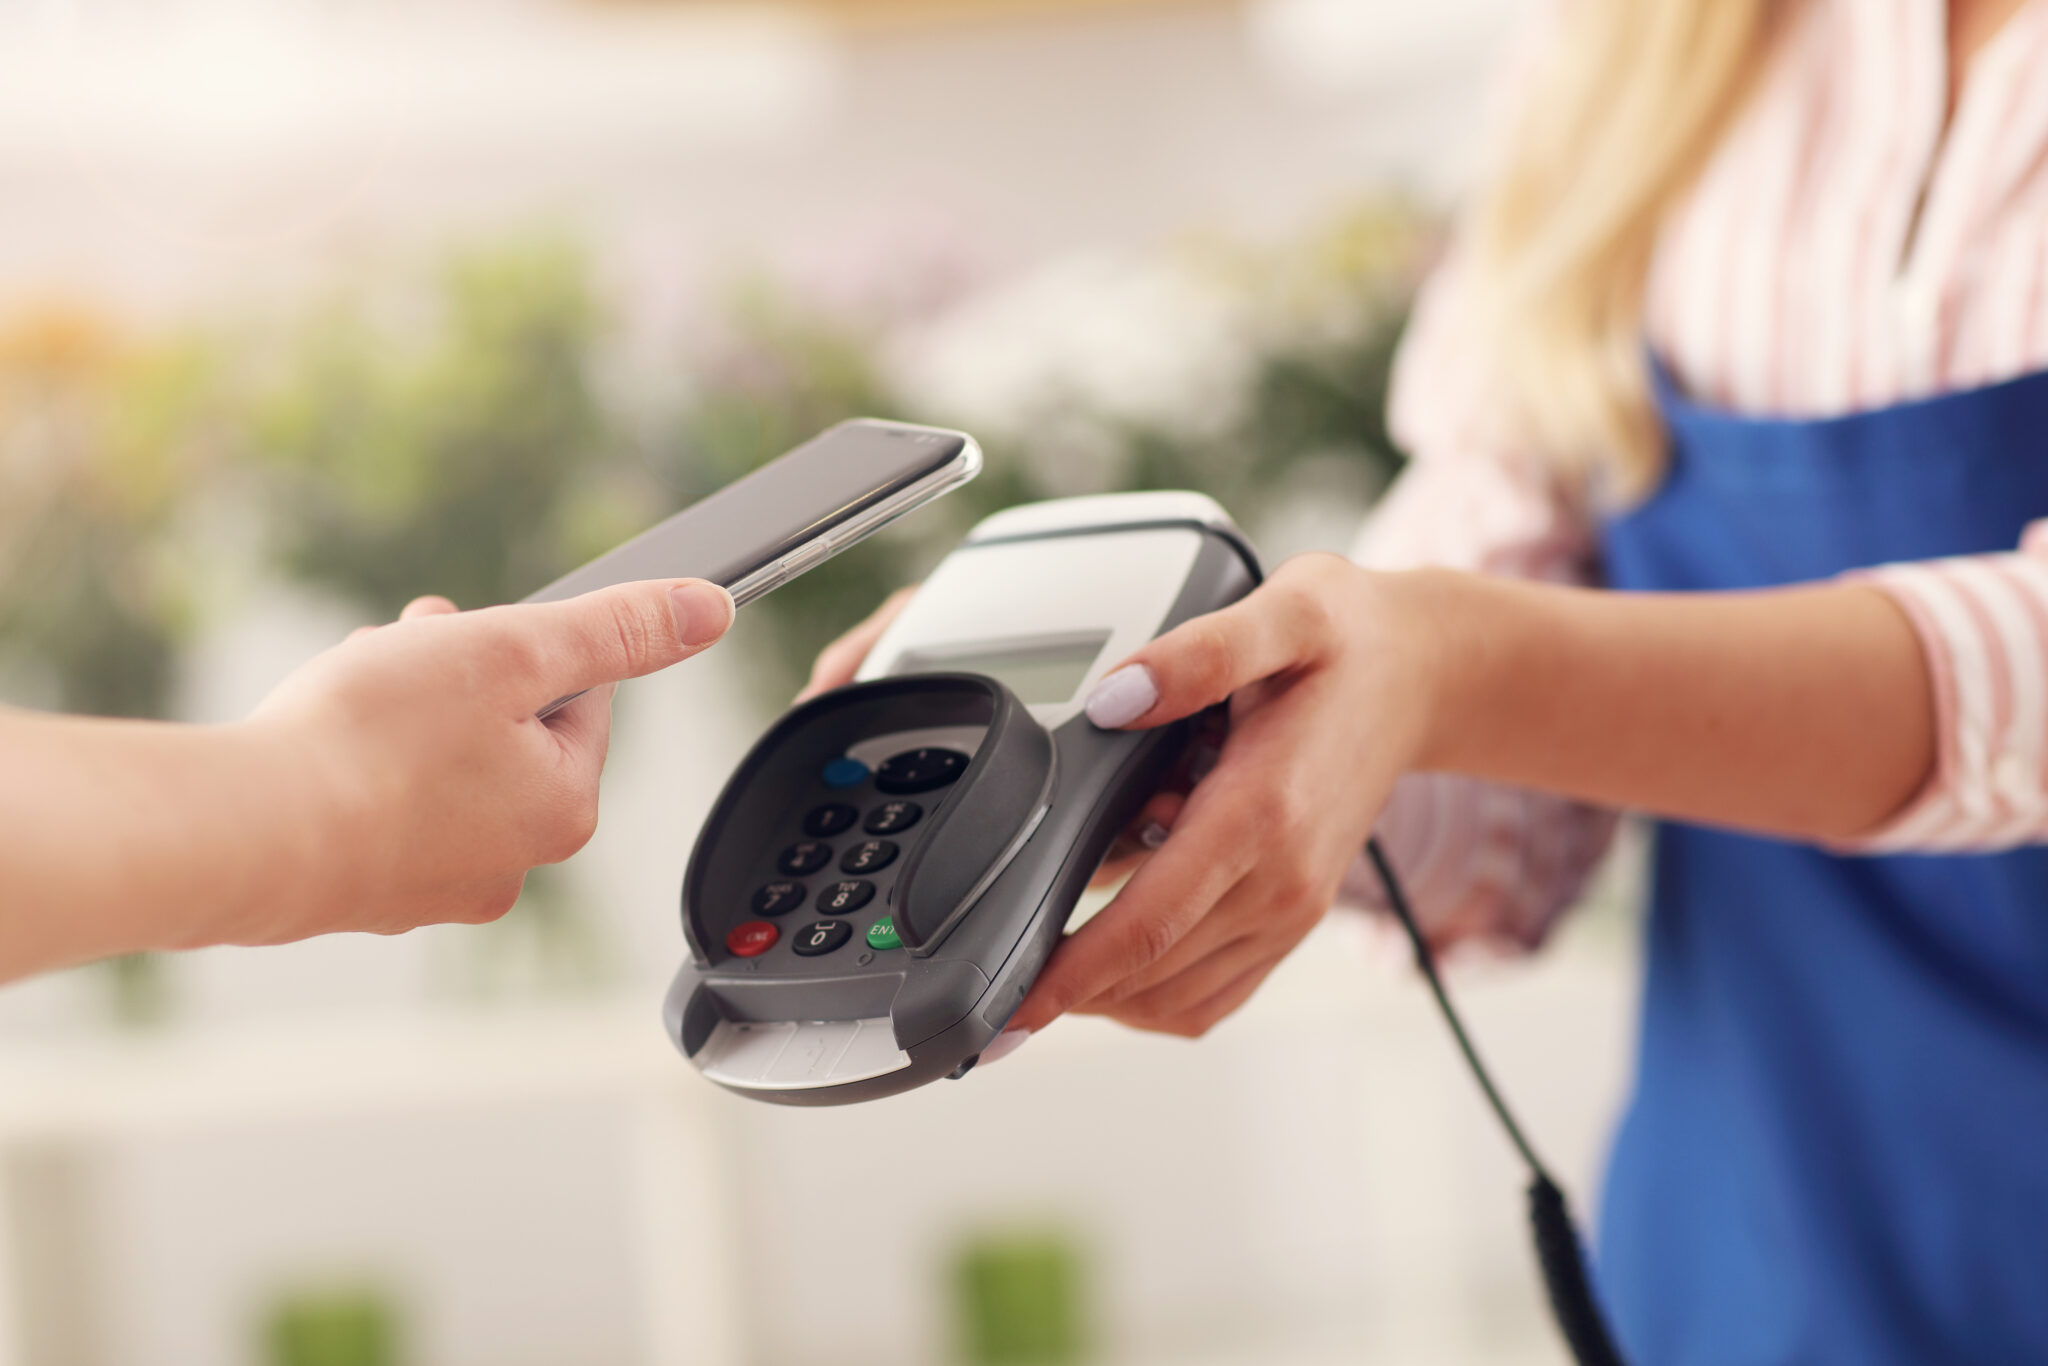
Puhelimella maksaminen on tehnyt maksamisesta entistä saumattomampaa. Puhelin on useimmilla jatkuvasti mukana, joten ostoksen maksamiseen ei välttämättä tarvita erillistä korttia tai käteistä. Maksaminen voi tuntua lähes yhtä huomaamattomalta kuin puhelimen käyttäminen muutenkin. Tämä on yksi syy siihen, miksi maksutapa voi vaikuttaa ostokokemukseen.
Kun maksaminen ei vaadi juuri minkäänlaista vaivaa, ostoksen tekeminen voi tuntua helpommalta. Samalla puhelin toimii myös välineenä oman talouden seuraamiseen. Pankkisovelluksesta voi tarkistaa saldon, tarkastella tilitapahtumia ja seurata rahankäyttöä lähes missä tahansa. Sama laite, joka tekee ostamisesta helppoa, voi siis auttaa myös ymmärtämään omaa kulutusta.
Näkyykö maksutavan vaikutus erityisesti pienissä ostoksissa?
Maksutavan merkitys voi korostua tilanteissa, joissa ostoksen hinta on pieni. Kahvi, välipala, herkku, lehtikioskin ostos tai pieni heräteostos on helppo maksaa kortilla tai puhelimella. Yksittäinen muutaman euron ostos ei yleensä tunnu merkittävältä. Kun samanlaisia ostoksia kertyy useita viikon tai kuukauden aikana, kokonaisuus voi kuitenkin näyttää erilaiselta. Tässä maksutapa ei varsinaisesti aiheuta kulutusta, mutta sen helppous voi tehdä pienistä ostopäätöksistä vähemmän harkittuja.
Käteisellä sama ostos voi tuntua erilaiselta, koska rahan määrä lompakossa pienenee näkyvästi. Kortilla tai puhelimella maksettaessa muutos näkyy puolestaan tilillä tai myöhemmin tiliotteella. Ero on ennen kaikkea siinä, milloin rahankäyttö tulee konkreettisesti näkyväksi.
Maksutavan sijaan tärkeää voi olla maksamisen hetki
Kulutustottumuksia tarkasteltaessa ei kannata ajatella, että jokin tietty maksutapa automaattisesti johtaisi parempaan tai huonompaan rahankäyttöön. Ihmiset käyttävät rahaa eri tavoin, ja myös ostotilanne vaikuttaa päätökseen. Suurempi merkitys voi olla sillä, kuinka paljon aikaa ostoksen tarpeellisuuden arviointiin jää. Verkkokaupassa tuotteen voi tilata nopeasti, kaupassa ostoksen voi napauttaa maksuun puhelimella ja toisaalta käteistä käyttäessäkin heräteostos on mahdollinen.
Maksutavan lisäksi kannattaa siis kiinnittää huomiota siihen, kuinka tietoisesti ostospäätös syntyy. Oliko ostos suunniteltu etukäteen vai syntyikö päätös vasta kaupankäyntihetkellä? Oliko tuotteelle todellinen tarve vai houkutteliko ostamaan esimerkiksi tarjous tai hetken mielijohde?
Maksaminen on muuttunut, mutta rahankäyttöä voi edelleen seurata
Sähköinen maksaminen on tehnyt arjesta monella tavalla helpompaa. Samalla raha on muuttunut konkreettisesta setelistä ja kolikosta yhä enemmän digitaaliseksi luvuksi pankkitilillä. Muutos ei kuitenkaan tarkoita, että omaa kulutusta olisi vaikeampi hallita. Päinvastoin sähköinen maksaminen tarjoaa paljon mahdollisuuksia rahankäytön seuraamiseen. Tilitapahtumista voi nähdä, kuinka paljon rahaa kuluu esimerkiksi ruokaan, liikkumiseen, harrastuksiin tai vapaa-aikaan.
Oman kulutuksen tarkastelu voi myös paljastaa asioita, joita ei arjessa huomaa. Kuukauden aikana tehdyt pienet ostokset voivat muodostaa yllättävän suuren osuuden kokonaismenoista. Toisaalta yksittäinen suurempi hankinta voi näyttää merkittävältä, vaikka sen osuus kaikista kuukausimenoista olisi lopulta melko pieni.
Voisiko maksutavan valita tilanteen mukaan?
Maksutapaa ei tarvitse ajatella pysyvänä valintana. Käteinen voi sopia tilanteeseen, jossa haluaa hahmottaa tietyn käyttörahan konkreettisesti. Kortti voi olla kätevä tavallisissa päivittäisissä ostoksissa, ja puhelin tekee maksamisesta erityisen nopeaa silloin, kun mukana ei ole lompakkoa. Maksutavan valinta voi olla myös yksi tapa tehdä omasta rahankäytöstä tietoisempaa. Kun maksamiseen kiinnittää välillä huomiota, voi samalla huomata, millaiset ostokset syntyvät suunnitellusti ja millaiset lähes huomaamatta.
Lopulta olennaisinta ei ole se, maksaako ostoksen käteisellä, kortilla vai puhelimella. Merkityksellisempää on se, pysyykö kokonaisuus omassa taloudessa hallinnassa ja tietääkö, mihin raha kuukauden aikana kuluu. Maksamisen muuttuminen digitaaliseksi on tehnyt ostamisesta nopeaa ja vaivatonta. Samalla se haastaa kuluttajaa pitämään itse huolta siitä, ettei rahankäyttö muutu yhtä huomaamattomaksi kuin itse maksutapahtuma.


